




令和7年度、妙高市のお金がどのように使われたのか、令和7年度普通会計の決算の概要についてお知らせします。
概要
令和7年度は、第4次総合計画の「みんなでつくる“自分の好きを選べるまち”妙高」の実現に向けた初年度でした。
ふるさと納税の寄附金収入が前年度から約5億2千万円増加し、過去最高額の約12億2千万円となりました。
歳入歳出決算額から8年度へ繰り越す財源を差し引いた「実質収支額」は約9億8千万円の黒字となり、6年度からの繰越金などを差し引いた当該年度のみの収支である「実質単年度収支」は約1億4千万円の黒字となりました。
歳入の特徴
歳入総額 240億2831万円(前年比0.6%減)
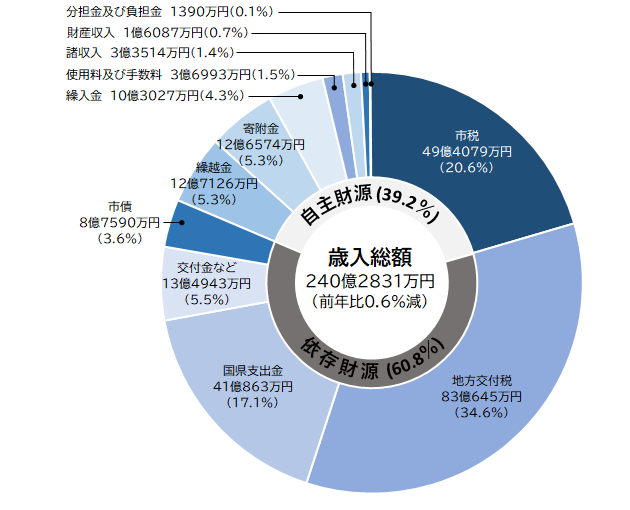

歳入では、前年と比べ、 市税や地方交付税、ふるさと納税による寄附金が増加したものの、前年度からの繰越金や市債の借入れが減少した結果、歳入全体では▲0.6%、約1億4千万円の減となりました。構成比をみると、市税などの自主財源が39.2%、地方交付税や国県支出金などの依存財源が60.8%となりました。
自主財源では、所得の増に伴う個人市民税の増などにより市税収入が約2億8千万円の増。ふるさと納税による妙高山麓ゆめ基金への寄附の増などにより寄附金が約5億3千万円の増となりました。
依存財源では、物価高等への対応から地方交付税が約5億9千万円の増。市の借金である市債が約4億9千万円の減。市複合施設「まちなか+(ぷらす)」の工事が進み事業費が減少したことなどに伴い国支出金が約5億5千万円の減となりました。
歳出の特徴
歳出総額 229億2441万円(前年比0.1%増)
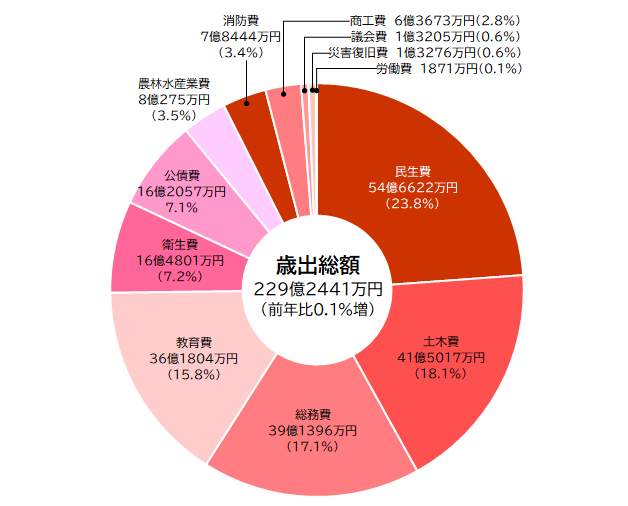
歳出では、前年と比べ、公債費や除雪委託料などが減少しましたが、主に人件費やふるさと納税に係る経費などが増加した結果、歳出全体で0.1%、約3千万円の増となりました。
主な増加要因として、国人事院勧告に準じた給与改定に伴う人件費やふるさと納税の積立金の増などにより総務費が約4億6千万円、県厚生連への運営費補助などにより衛生費が約1億7千万円の増となりました。
主な減少要因として、和田にじいろこども園の事業量の減少による事業費の減により民生費が約1億9千万円の減。除雪委託料などが減少したことにより土木費が1億4千万円の減。市の借金の償還が進んだことにより公債費が約3億3千万円の減。みんなの応援券事業の終了により商工費が約1億3千万円の減となりました。
基金(貯金)
市の貯金に当たるのが基金です。将来の出費に備え、必要な基金の積立て・運用を行っています。令和7年度末時点の基金残高は約2億5千万円増の約121億5千万円となりました。
.png)
市債(借金)
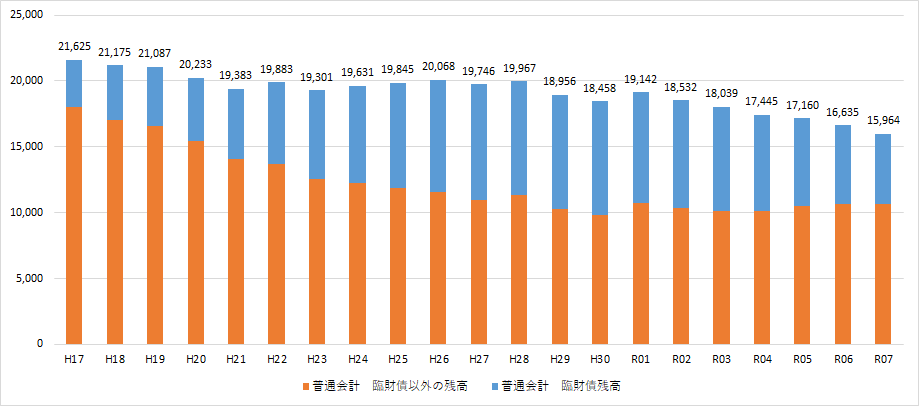
市の借金に当たるのが市債です。財源確保のため国や銀行からお金を借り、計画的な返済を実施した結果、令和7年度末の市債残高は約6億7千万円減の約159億6千万円となりました。
市有財産の状況
| 土地 | 1622万3155㎡ |
| 建物 | 23万8203㎡ |
| 有価証券 | 1億8475万円 |
| 出資金 | 17億4623万円 |
| 貸付金 | 1億3683万円 |
特別会計
| 会計 | 予算額 | 収入済額 | 支出済額 |
| 国民健康保険 | 32億121万円 | 30億2563万円 | 28億7687万円 |
| 後期高齢者医療 | 5億3022万円 | 5億2298万円 | 5億1369万円 |
| 介護保険 | 46億4122万円 | 44億9981万円 | 42億8926万円 |
| 杉野沢財産区 | 1110万円 | 938万円 | 818万円 |
財政状況の推移
主要な指標
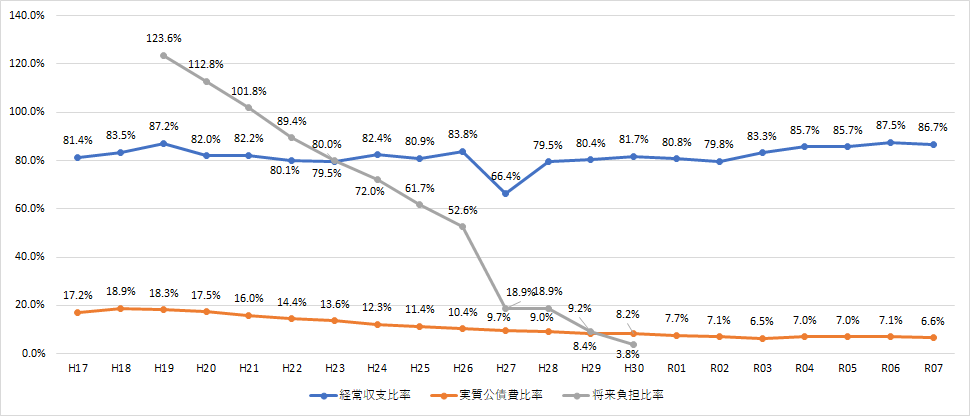
実質公債費比率、勝利負担比率等の指標は早期健全化基準以下となっています。
早期健全化基準以上となった場合、早期健全化団体として財政健全化計画を策定し、議会の議決を経て速やかに公表する必要があります。
財政の弾力性を示す経常収支比率は、近年やや上昇傾向にあります。
| 早期健全化基準 | |||
| 実質赤字比率 | 連結実質赤字比率 | 実質公債費比率 | 将来負担比率 |
| 12.99 | 17.99 | 25.0 | 350.0 |
健全化判断比率について
“地方公共団体の財政の健全化に関する法律”に基づき、令和7年度決算の健全化判断比率を公表します。
妙高市の令和7年度決算では、国が示す早期健全化の基準をすべて下回っており、健全財政を維持していることが分かります。
指標の説明
(1)実質赤字比率
一般会計に赤字が出た場合に、赤字額が決められた水準に対してどのくらいの大きさか表すもの。
(2)連結実質赤字比率
すべての会計を対象として赤字が出た場合に、赤字額が決められた水準に対してどのくらいの大きさか表すもの。
(3)実質公債費比率
一般会計の地方債の償還や、公営企業の繰出金などから算出した指標。借金の返済状況がどれだけ会計を圧迫しているかを表すもの。
(4)将来負担比率
一般会計、公営企業会計、一部事務組合、第三セクターなどを含めた、将来負担が見込まれる負債を表すもの。